Article disponible en espagnol
Cuenta remunerada: qué es y cómo funciona
Una cuenta remunerada te paga intereses por tu dinero sin dejar de tenerlo disponible. Te explicamos cómo funciona, qué mirar y cuánto se lleva Hacienda.
Javier Conde
Publicado el Actualizado el 2 min de lectura
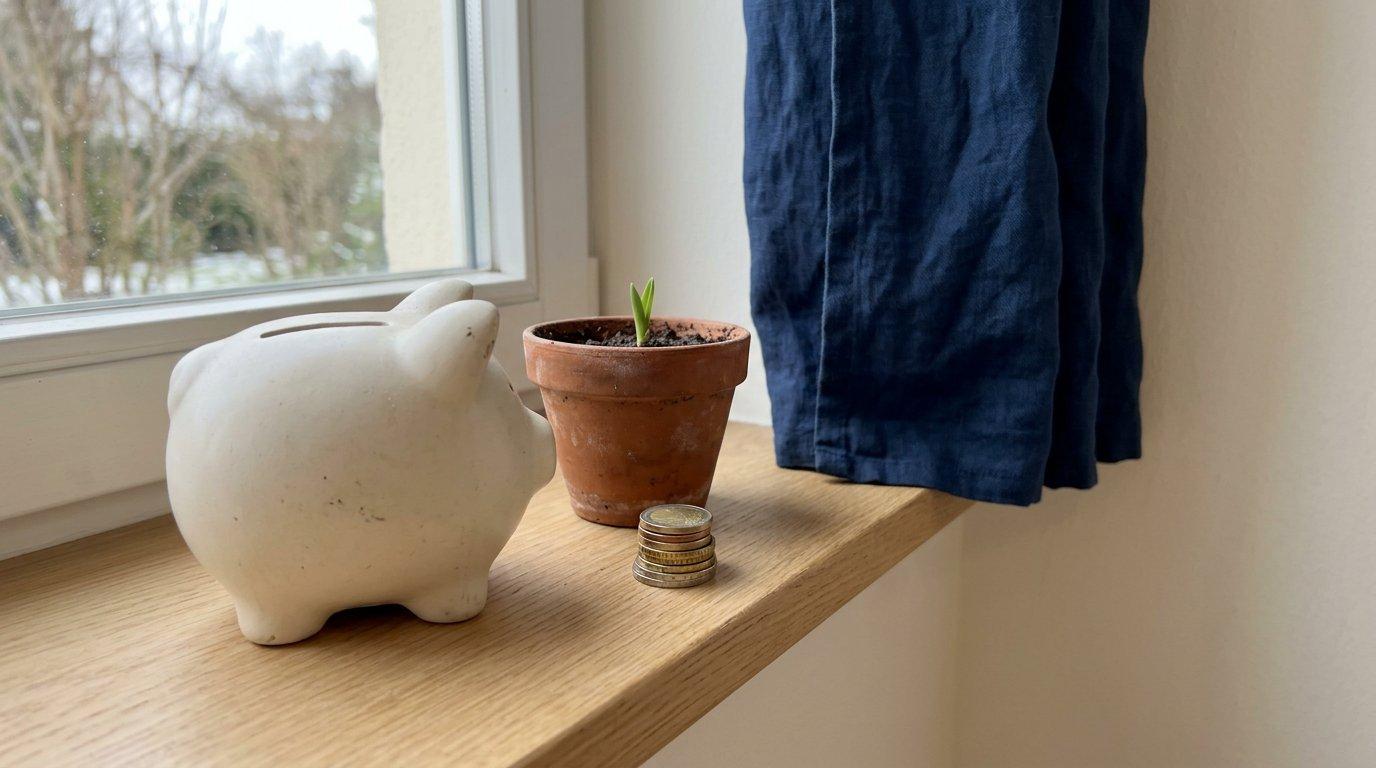
Una cuenta remunerada es una cuenta bancaria que te paga intereses por el dinero que tienes en ella. Funciona como una cuenta corriente, porque puedes sacar el dinero cuando quieras, pero además lo hace crecer un poco cada mes. Ese pequeño extra se calcula sobre tu saldo y se expresa como un porcentaje anual.
Cómo te pagan
El banco usa tu dinero para prestarlo a otros clientes y, a cambio, te devuelve una parte de lo que gana en forma de intereses. El porcentaje que verás anunciado suele ser la TAE, que resume lo que cobrarías en un año completo.
Un ejemplo: tienes 10.000 euros en una cuenta al 2 % TAE. Al cabo de un año habrás ganado unos 200 euros, que normalmente te llegan en pequeños pagos mensuales de algo más de 16 euros.
Qué mirar en la letra pequeña
No todas funcionan igual. Antes de comparar dos cuentas, conviene fijarse en tres cosas:
- Si hay un saldo máximo a partir del cual el dinero deja de ganar intereses.
- Si el tipo es fijo o puede cambiar con el tiempo, por ejemplo tras una promoción.
- Si exige requisitos como domiciliar la nómina o pagar comisiones.
Hacienda también cobra
Los intereses son rentas del ahorro y tributan en el IRPF. Lo habitual es que el banco ya te retenga una parte al pagarlos, que luego se ajusta en la declaración de la renta.
19 %
Así lo recoge el manual de la renta de la Agencia Tributaria. Siguiendo con el ejemplo:
| Concepto | Importe |
|---|---|
| Intereses brutos | 200 € |
| Impuesto (19 %) | 38 € |
| Intereses netos | 162 € |
Frente a la inflación
Lo que de verdad importa es si los intereses compensan la subida de los precios. Si tu cuenta paga un 2 % y la inflación es del 3 %, tu saldo crece en euros, pero cada año compra un poco menos. Aun así, pierde menos valor que el dinero que no genera nada.
Preguntas frecuentes
¿cuánto se gana con una cuenta remunerada de 10.000 euros?
Depende del tipo de interés. Por ejemplo, al 2 % TAE serían unos 200 euros brutos al año, antes de impuestos.
¿los intereses de una cuenta remunerada se declaran en la renta?
Sí. Son rendimientos del capital mobiliario y tributan en la base del ahorro del IRPF, aunque el banco ya haya retenido una parte.
¿qué diferencia hay entre una cuenta remunerada y un depósito?
En la cuenta remunerada puedes sacar el dinero cuando quieras; en un depósito lo dejas inmovilizado durante un plazo fijo a cambio de un interés pactado.
¿Quieres comentarlo con nosotros?
Escríbenos